
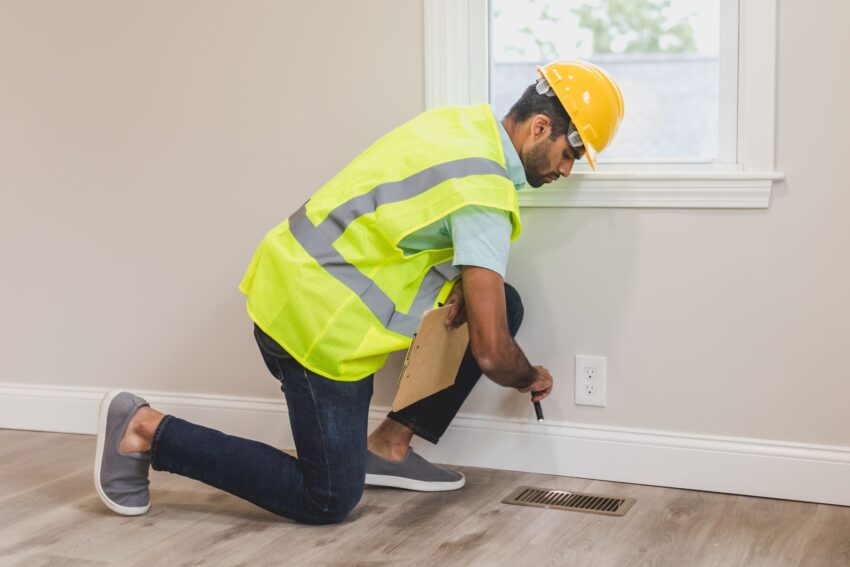
Expertiza tehnică și juridică a locuinței înseamnă două verificări separate înainte de achiziție: un specialist îți spune în ce stare este construcția, iar un jurist sau un notar confirmă că vânzătorul poate vinde și că imobilul nu are datorii ascunse. Pe CreditNews găsești explicații despre finanțarea unei astfel de achiziții.
Ce verifică expertiza tehnică
Un inginer constructor sau un expert autorizat analizează structura clădirii: fisuri, igrasie, infiltrații, starea acoperișului și a fundației. Verifică apoi instalațiile electrice, sanitare și de încălzire, precum și tâmplăria. Raportul trebuie să descrie problemele și să arate ce intervenții sunt necesare, în ordinea urgenței.
Ce verifică partea juridică
Verificarea juridică pornește de la cartea funciară. Acolo vezi proprietarul înscris, suprafața, eventualele ipoteci, sechestre, uzufruct sau alte sarcini. Se compară datele cu actul de proprietate și cu documentația cadastrală. Dacă apartamentul sau casa a fost moștenit, trebuie să existe certificatul de moștenitor și acordul tuturor coproprietarilor.
- extras de carte funciară actualizat;
- act de proprietate și documentație cadastrală;
- certificat energetic, când este cerut;
- dovada că nu există restanțe la întreținere și la taxe locale;
- acordul soțului sau al coproprietarilor, după caz.
Cum alegi specialiștii
Alege experți independenți, nu persoane recomandate de vânzător. Cere să vezi autorizarea lor și exemple de rapoarte anterioare. Clarifică din start prețul și termenul de livrare, ca să nu pierzi oportunitatea unei oferte bune.
Ce faci cu rezultatele
Un raport care arată probleme nu înseamnă automat că renunți. Folosește-l în negociere: scade prețul, cere ca vânzătorul să repare înainte de semnare sau stabilește un buget separat pentru lucrări. Dacă problemele juridice nu pot fi rezolvate, e mai prudent să cauți alt imobil.
Legătura cu creditul
Dacă finanțezi achiziția cu un credit ipotecar, banca face oricum o evaluare a imobilului, dar aceasta urmărește valoarea de garanție, nu starea tehnică pentru tine. Din acest motiv, evaluarea bancară nu înlocuiește expertiza. Înainte să te angajezi, calculează costul total al achiziției, adică prețul, taxele notariale, cheltuielile de mutare și lucrările necesare.
La cheltuielile de mutare și de amenajare se adaugă adesea plăți cu cardul. Dacă împarți un card cu cineva din familie, merită să afli cine răspunde pentru cheltuielile făcute cu cardul adițional înainte de primele comenzi pentru casă.
Greșeli frecvente
Cei mai mulți cumpărători se grăbesc, cred promisiunile verbale sau economisesc pe zona de verificări. Alții se uită doar la aspect și uită să ceară documentele. Lasă emoțiile deoparte și tratează achiziția ca pe o decizie financiară importantă.
Costurile și termenele
Prețul unei expertize depinde de mărimea imobilului și de complexitatea lui, așa că cere oferte de la doi sau trei specialiști. Pentru partea juridică, notarul sau avocatul îți poate spune ce documente trebuie adunate și în cât timp. Planifică verificările înainte de antecontract, ca să poți condiționa semnarea de rezultate. CreditNews te poate ajuta apoi să înțelegi costurile creditului.
Pe scurt: plătește o expertiză tehnică, pune un jurist să verifice actele și negociază pe baza rezultatelor. Costul acestor verificări este mic față de suma investită în locuință. Pentru mai multe explicații despre credite și cumpărături mari, revino pe CreditNews.